IFRS 放寬了,企業就能不做了嗎?
不論企業資本額是多少,如何搶先布局下一個供應鏈競爭門檻,才是企業永續的關鍵
金管會調整永續揭露規定,非強制企業迎來更具彈性的準備期。
但當客戶開始要求碳數據、供應鏈重視減碳能力,企業是否已經準備好?
一、政策調整|IFRS永續揭露新制,企業該如何重新評估?
金管會於9/22(2026)調整上市櫃公司接軌IFRS永續揭露準則的相關措施,強制適用範圍與部分揭露安排有所調整。對部分未納入強制適用範圍的企業而言,這代表有更大的彈性,可以依自身營運與市場需求安排準備步調。
但「未被要求完整接軌」不等於「完全沒有氣候資訊或供應鏈資料需求」。金管會表示小型上市櫃公司仍需揭露基本氣候資訊,主管機關也預計2030年滾動檢討適用規範。企業仍應確認自身適用規定,並評估客戶、金融機構及其他利害關係人的資訊要求。
- 強制適用範圍調整後,企業應先確認自身是否屬於適用對象。
- 20億元以下且非環境部納管企業,應依正式公告確認實際義務,不宜直接宣稱完全免除所有揭露責任。
- 自願揭露應以企業實際需求為基礎,評估所需資料、治理流程與投入程度。
二、經營痛點|沒有強制,不代表沒有風險
-
- 客戶要求碳數據,企業拿得出來嗎?
當大型客戶、品牌當大型客戶、品牌商或國際供應鏈要求提供碳排放資料時,企業是否能快速提供一致、完整且可追溯的數據?若資料分散在不同部門或缺乏統一管理,可能增加補件、資料彙整與跨部門溝通成本。 - 競爭對手已經準備好,我們還在從零開始嗎?
當客戶採購評估逐漸納入碳數據、減碳能力或永續要求,企業是否具備快速回應客戶需求的能力?如果競爭對手已經建立碳管理與資料機制,企業能否在接單、報價與客戶稽核時及時提供資訊? - 能源與碳成本變動,財務部掌握多少?
能源價格、碳成本、減碳投入及轉型資本支出,是否已經進入企業的成本分析、預算管理與投資評估?如果永續數據與財務數據彼此分開,管理階層可能很難看見其對成本與獲利的實際影響。 - 董事會需要決策依據,企業有足夠資訊嗎?
面對氣候風險、客戶要求、供應鏈變化及轉型投資,董事會需要的已不只是「有沒有做 ESG」。
- 客戶要求碳數據,企業拿得出來嗎?
真正需要的是:這些風險會造成什麼影響?
需要投入多少資源?
哪些事情應該優先處理?
對營運、成本與企業價值有什麼影響?
企業是否已經具備支持經營決策的資訊?
從「資料」走向「經營決策」
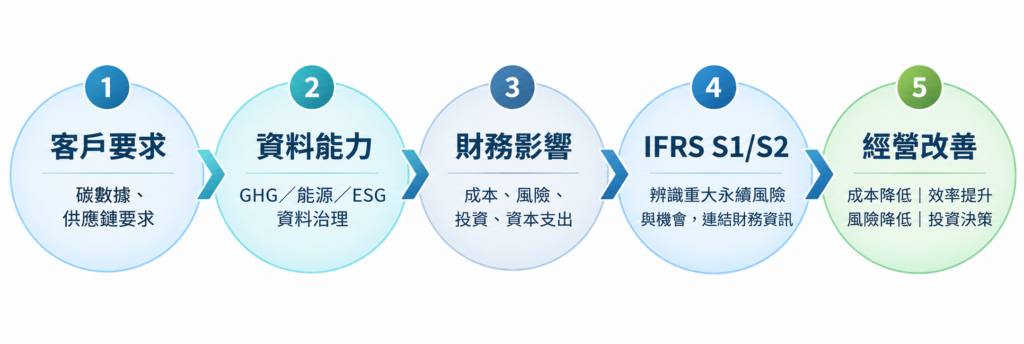
「永續資料的價值,不只在於回答客戶問什麼,更在於幫助企業看清楚:哪些問題正在影響我們的經營。」
三、四大商業動力|企業現在為什麼值得做?
- 供應鏈競爭:讓客戶要求的資料,企業拿得出來
提前建立碳排放與氣候資訊資料庫,提升回應客戶問卷、供應商評估及碳資料要求的準備程度,減少臨時蒐集資料的壓力。 - 財務管理:把氣候風險轉化為經營數據
將能源使用、碳排放、氣候風險及轉型投資連結到財務分析,協助管理階層掌握可能影響成本、資本支出與營運的因素。 - 資金溝通:建立與金融機構對話的資訊基礎
透過較完整的永續風險與管理資訊,協助企業在融資溝通時說明相關風險、管理措施與轉型計畫。實際融資條件仍取決於金融機構的審查與產品規定。 - 提前布局:利用準備期建立企業競爭能力
將資料盤點、治理制度與管理流程分階段建置,降低未來面對新要求時臨時投入大量資源的可能性。
四、彎道超車|從法規減壓到供應鏈競爭優勢
同樣面對客戶碳資料要求,尚未建立管理能力的企業,可能需要臨時尋找資料、跨部門反覆確認、補件並重新整理;已建立基礎能力的企業,則較能調用既有數據、依要求整理資訊、提供一致資料並持續更新。
真正的彎道超車,不是提早寫報告,而是提早建立能力。
真正的彎道超車,不是提早寫報告,而是提早建立能力。
五、綠色金融|永續資訊如何支持資金溝通?
永續資訊不只是揭露,也是企業與資金提供者溝通的基礎。建立氣候資訊與永續管理能力,可以協助企業更有系統地說明:
企業面臨哪些重大氣候與永續風險?
這些風險可能如何影響營運、現金流與資本支出?
企業採取哪些管理措施與轉型計畫?
企業如何追蹤投入資源及管理成果?
注意:建立永續資訊有助於企業準備金融機構可能需要的資料,但不代表完成自願揭露就必然取得綠色融資、降低利率或獲得授信優惠。實際條件仍依金融機構產品與審查標準而定。
六、2030準備期|現在開始,如何分階段布局?
以下為建議準備路徑,並非所有企業都必須依相同時程或完整程度執行。
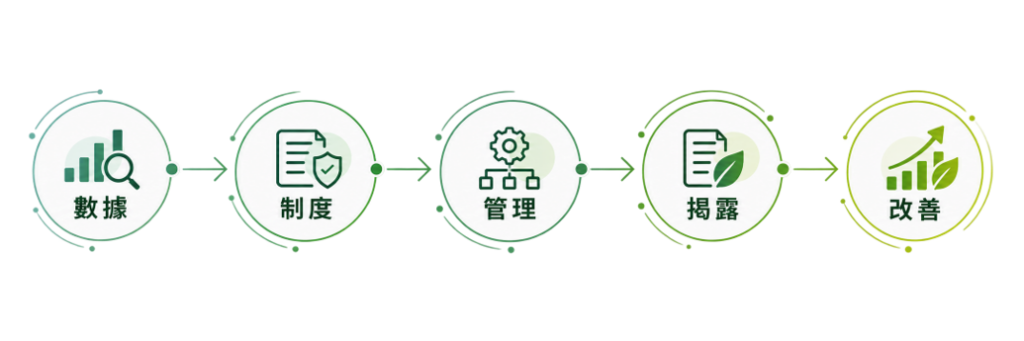
第一階段|企業現況盤點
確認適用法規、客戶要求、現有碳數據、資料缺口及內部管理責任。
第二階段|建立碳數據基礎
盤點Scope 1、Scope2排放與能源使用資料,建立資料蒐集、計算及管理流程。
第三階段|導入氣候風險與治理
依企業重大議題建立氣候風險辨識、治理責任、管理指標及內部決策機制。
第四階段|評估揭露與供應鏈需求
依客戶、金融機構及企業自身需求,決定自願揭露、Scope 3或其他永續管理工作的投入程度。
七、服務方案|從企業健檢到自願揭露(將依企業規模有所調整)
STEP 1|企業適用性與需求健檢
盤點企業規模、法規適用性、客戶要求與目前管理現況。
STEP 2|碳數據與管理缺口分析
盤點Scope 1、Scope 2、Scope 3、氣候風險、治理與資料管理能力。
STEP 3|企業專屬導入路徑
依企業需求規劃自願揭露、氣候治理、碳管理及供應鏈資料準備的優先順序。
STEP 4|管理落地與持續改善
協助企業逐步建立資料、管理流程及揭露能力,並依需求持續精進。
不是「要不要做」,而是「現在不準備,未來要付出多少成本?」
法規放寬,讓企業有更多自主安排的空間;但客戶、供應鏈與市場的要求,未必同步放寬。
先看清企業的風險與需求,再決定投入多少、做到哪裡。
趁現在還有準備期,建立必要的碳數據與氣候治理能力,讓企業面對下一個競爭門檻時,不必從零開始。
法規放寬,讓企業有更多自主安排的空間;但客戶、供應鏈與市場的要求,未必同步放寬。
先看清企業的風險與需求,再決定投入多少、做到哪裡。
趁現在還有準備期,建立必要的碳數據與氣候治理能力,讓企業面對下一個競爭門檻時,不必從零開始。
華宇企管專家輔導團隊
- 永續財務兼顧公司治理,財務與永續雙軌整合
- 資歷10年以上會計師團隊,深度專業保障品質
- 同步內控制度健檢與修正,強化合規體質
- 近百位永續專業顧問團隊,全方位陪跑導入